Menabung untuk Rumah Pertama Tanpa Mengorbankan Keuangan Harian

Oleh
Reading Comfort
adjust the font size
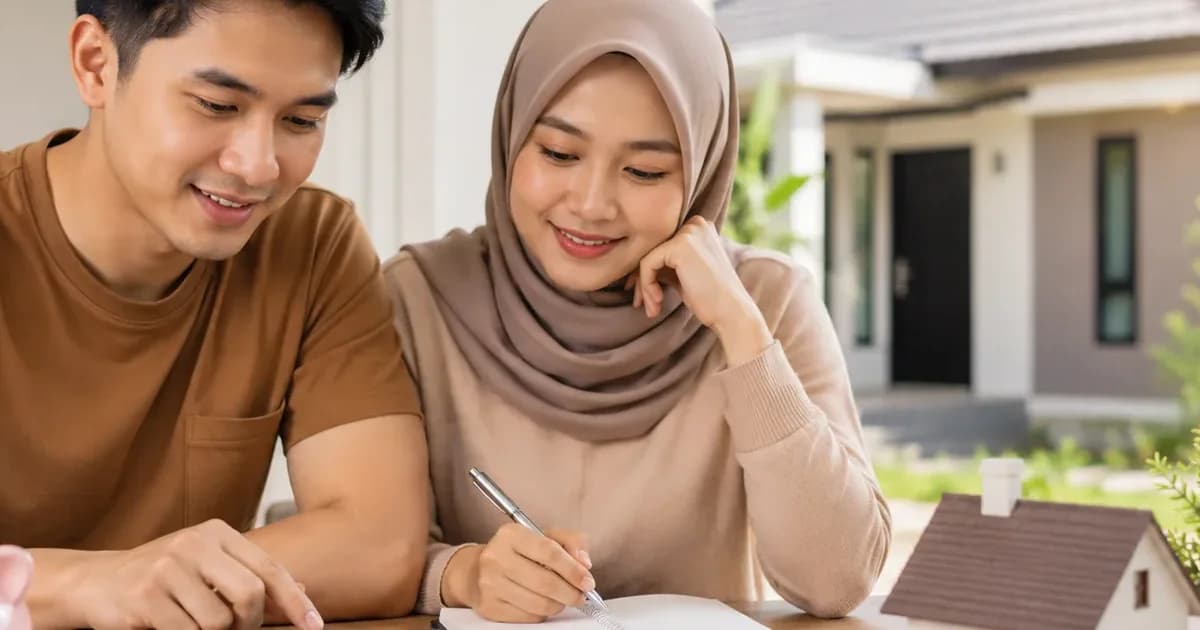
INTARTA.com - Membeli rumah pertama bukan hanya soal menemukan properti yang cocok. Ada banyak biaya yang perlu disiapkan, mulai dari uang muka, biaya administrasi, pajak, appraisal, asuransi, hingga biaya pindahan. Karena itu, rencana menabung perlu dibuat sejak awal agar keputusan membeli rumah tidak membebani keuangan harian.
Bagi sebagian orang, target membeli rumah terasa jauh karena harga properti terus meningkat. Namun tujuan itu bukan mustahil: dengan menghitung kebutuhan dana secara realistis, mengatur anggaran, dan mengurangi pengeluaran yang tidak prioritas, proses menabung bisa menjadi lebih jelas dan terukur.
Baca Juga:Tujuh Cara Menabung Sambil Membantu Orang Tua tanpa Mengorbankan KeuanganHitung Dulu Seluruh Biayanya
Sebelum menentukan target tabungan, pahami bahwa biaya membeli rumah tidak hanya terdiri dari uang muka. Calon pembeli biasanya juga perlu menyiapkan biaya KPR seperti administrasi, provisi, appraisal, dan asuransi; pajak dan legalitas seperti BPHTB, biaya notaris, dan balik nama; biaya pindahan seperti transportasi, renovasi ringan, dan perabot dasar; serta dana cadangan untuk perbaikan kecil atau kebutuhan darurat setelah menempati rumah.
Sebagai gambaran, jika Anda ingin membeli rumah seharga Rp500 juta dan menargetkan uang muka 20 persen, dana uang muka yang perlu disiapkan sekitar Rp100 juta. Jumlah itu belum termasuk biaya lain, sehingga target tabungan sebaiknya dibuat lebih besar dari sekadar uang muka, misalnya ditambah dana cadangan sekitar 10 sampai 15 persen untuk biaya yang mungkin muncul.
Baca Juga:Gaji Selalu Habis untuk Keluarga? Cara Realistis Menabung bagi Generasi TerjepitSepuluh Langkah agar Tabungan Terkumpul
Kesalahan yang Sering Terjadi
Kesalahan umum yang membuat rencana membeli rumah menjadi lebih berat antara lain hanya menghitung uang muka, menggunakan seluruh tabungan untuk uang muka sehingga tidak tersisa dana darurat, dan menetapkan target yang tidak sesuai kemampuan. Membeli rumah adalah keputusan besar: semakin teliti perhitungannya, semakin kecil risiko tekanan finansial setelah akad atau serah terima.
Cara terbaik menabung untuk membeli rumah adalah memulai dari angka yang jelas, lalu menjalankan anggaran bulanan, memisahkan rekening tabungan, mengurangi pengeluaran tidak penting, dan menjaga kondisi utang tetap sehat. Rumah yang tepat bukan hanya yang sesuai keinginan, tetapi juga yang aman untuk keuangan jangka panjang.
Topik
Diskusi
Memuat…
Memuat komentar…